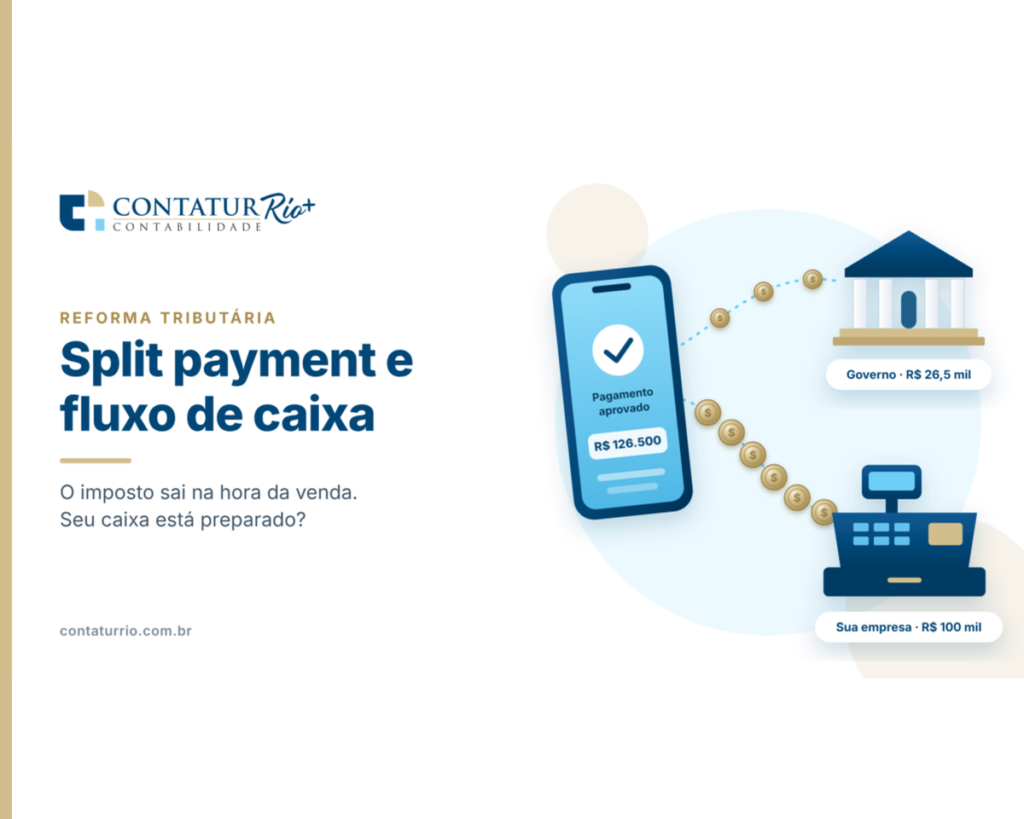
Com o split payment, o imposto da venda deixa de passar pelo seu caixa: ele é separado no momento do pagamento e vai direto para o governo.
Hoje, muitas empresas recebem o valor cheio da venda e só recolhem PIS, Cofins, ICMS e ISS semanas depois. Nesse intervalo, esse dinheiro ajuda a pagar fornecedores e folha. A Reforma Tributária (EC 132/2023 e LC 214/2025) acaba com esse “fôlego”. Quem não planejar agora pode sentir o aperto no caixa quando o novo modelo chegar.
O que é o split payment
Split payment é o “pagamento dividido”: quando o cliente paga, o banco ou a instituição de pagamento separa automaticamente a parcela de CBS e IBS e a envia ao Fisco. A empresa recebe só o valor líquido.
Na prática, funciona assim:
- A empresa emite a nota fiscal com os campos de CBS e IBS preenchidos.
- O cliente paga por Pix, cartão, boleto ou transferência.
- O sistema de pagamento identifica a nota e calcula o tributo devido.
- O tributo vai direto para o governo; o restante cai na conta da empresa.
Os créditos continuam existindo: o imposto pago nas etapas anteriores da cadeia segue sendo abatido. A diferença é que o pagamento e o crédito passam a ser conferidos em tempo real, o que reduz sonegação e inadimplência tributária.
O impacto no fluxo de caixa
O maior efeito é simples: faturamento deixa de ser igual a dinheiro disponível. O imposto que hoje fica semanas na conta da empresa sai no mesmo dia da venda.
Veja um exemplo ilustrativo, com uma alíquota hipotética de 26,5% de CBS + IBS e sem créditos a abater:
| Modelo atual (guia mensal) | Com split payment | |
| Valor da venda | R$ 100.000 | R$ 100.000 |
| Tributo destacado | R$ 26.500 | R$ 26.500 |
| Entra na conta no dia | R$ 126.500 | R$ 100.000 |
| Tributo pago ao Fisco | No mês seguinte | Na hora, pelo banco |
| Dinheiro do imposto no caixa | 30 a 50 dias | Zero |
Para quem usa esse “float” como capital de giro, a perda é real. Uma empresa que fatura R$ 1 milhão por mês pode deixar de ter cerca de R$ 265 mil circulando no caixa entre a venda e o vencimento da guia.
Outros pontos de atenção:
- Antecipação de recebíveis: o valor antecipável de vendas no cartão será o líquido, não o bruto.
- Precificação: margens calculadas sobre o valor bruto recebido vão parecer menores.
- Créditos: quem compra com crédito e não o aproveita rápido fica com dinheiro parado; no modelo de guia mensal, a devolução de créditos pode levar até 60 dias.
- Lado bom: menos risco de autuação, multas e dívidas tributárias acumuladas, e créditos mais rápidos para quem compra.
Como se preparar
A obrigatoriedade ainda está longe, mas o ajuste de caixa leva tempo. Comece por estes passos:
- ☐ Simule o caixa sem o imposto: refaça a projeção dos próximos 12 meses considerando apenas o valor líquido das vendas.
- ☐ Meça a dependência do float: quanto do capital de giro hoje vem de tributos ainda não recolhidos?
- ☐ Revise prazos: negocie prazos com fornecedores e reavalie prazos concedidos a clientes.
- ☐ Reveja preços e margens: calcule margens sobre o valor líquido, não o bruto.
- ☐ Organize os créditos: garanta que compras e notas de entrada estejam corretas para aproveitar créditos sem atraso.
- ☐ Atualize o ERP e o emissor de notas: desde 2026 a NF-e já traz os campos de CBS e IBS.
- ☐ Converse com seu banco: entenda como ele vai operar o split e o que muda na antecipação de recebíveis.
- ☐ Simples Nacional: avalie com seu contador se vale manter o recolhimento unificado ou migrar para o modelo híbrido.
Conclusão
O split payment não aumenta o imposto, mas muda quando o dinheiro sai. Quem usa o tributo como capital de giro precisa ajustar o caixa antes de 2028.
A Contatur Rio+ pode simular o impacto do split payment no seu fluxo de caixa e ajudar a montar o plano de transição. Fale com nossa equipe.